Domain kleintierchirugie.de kaufen?
Wir ziehen mit dem Projekt
kleintierchirugie.de um.
Sind Sie am Kauf der Domain
kleintierchirugie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleintierchirugie.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
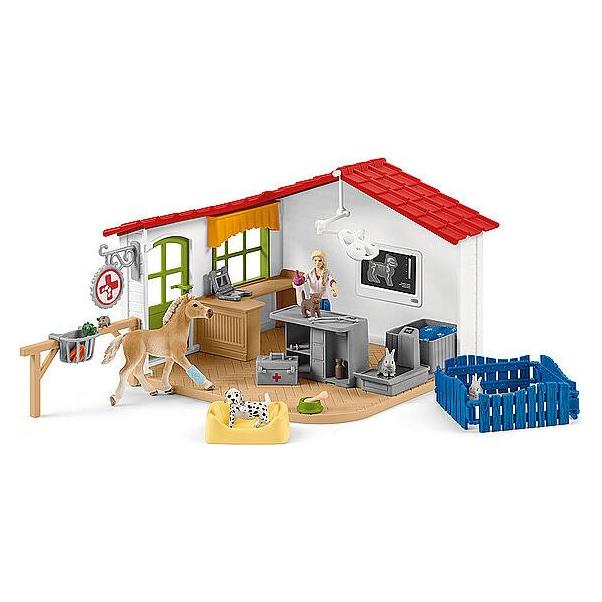
Schleich Farm World 42502 - Tierarzt-Praxis mit HaustierenFiguren-Zubehör - Abmessungen: 39 cm x 23 cm x 11 cm, geeignet für Kinder ab einem Alter von 3 Jahren Die gesamte Ausstattung der Tierarzt-Praxis sowie die Figuren sind sorgfältig und detailreich gestaltet. Ihr kleiner Tierarzt findet hier alles, was er für seine Arbeit benötigt. Natürlich dürfen Leck43,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
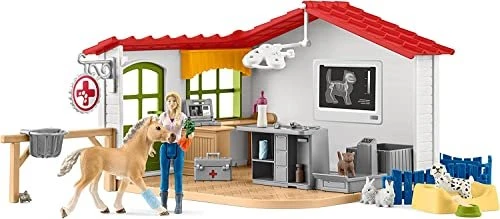
schleich® 42502 FARM WORLD Tierarzt-Praxis mit HaustierenIn der Tierarzt-Praxis von schleich® FARM WORLD werden alle tierischen Patienten liebevoll behandelt und gesund gepflegt. Dafür sorgt die Tierärztin. Sie hat immer schnell das richtige Equipment parat. Mit Hilfe des Röntgenbilds an der Wand kann die Ärztin ihre Patienten auf dem Untersuchungstisch behandeln und sucht schnell das richtige Medikament aus ihrem Arztkoffer heraus. Mit der Waage kann die Tierärztin das Gewicht der Häschen überprüfen und im Gehege auf der Wiese erholen sie sich schnell. Da kommt auch schon der nächste Patient! Abmessungen: 35 x 32 x 17 cm Inhalt: 1x Tierarztpraxis, 1x Tierärztin, 1x Haflinger Fohlen, 1x Dalmatiner Welpe, 1x Kätzchen, 2x Kaninchen, 1x Maus, 1x Hundekörbchen, 1x Decke, 1x Napf, 1x Trinkflasche, 1x Raufe, 1x Knochen, 1x Karotte, 1x Laptop, 1x Arztkoffer, 1x Medikamentenflasche, 1x Stethoskop, 1x Spritze, 2x Bandage, 4x Zaun, 1x Stickerbogen44,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Schleich schleich® Farm World 42502 Tierarzt-Praxis mit Haustieren 42502In der Tierarzt-Praxis von Schleich® FARM WORLD kann die Tierärztin alle Tiere behandeln, die zu ihr kommen. Dank der professionellen Ausstattung ihrer Praxis werden alle kleinen Patienten schnell wieder gesund und können zurück auf den Bauernhof.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Schleich Farm World 42502 - Tierarzt-Praxis mit HaustierenFiguren-Zubehör - Abmessungen: 39 cm x 23 cm x 11 cm, geeignet für Kinder ab einem Alter von 3 Jahren Die gesamte Ausstattung der Tierarzt-Praxis sowie die Figuren sind sorgfältig und detailreich gestaltet. Ihr kleiner Tierarzt findet hier alles, was er für seine Arbeit benötigt. Natürlich dürfen Leck43,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
schleich® 42502 FARM WORLD Tierarzt-Praxis mit HaustierenIn der Tierarzt-Praxis von schleich® FARM WORLD werden alle tierischen Patienten liebevoll behandelt und gesund gepflegt. Dafür sorgt die Tierärztin. Sie hat immer schnell das richtige Equipment parat. Mit Hilfe des Röntgenbilds an der Wand kann die Ärztin ihre Patienten auf dem Untersuchungstisch behandeln und sucht schnell das richtige Medikament aus ihrem Arztkoffer heraus. Mit der Waage kann die Tierärztin das Gewicht der Häschen überprüfen und im Gehege auf der Wiese erholen sie sich schnell. Da kommt auch schon der nächste Patient! Abmessungen: 35 x 32 x 17 cm Inhalt: 1x Tierarztpraxis, 1x Tierärztin, 1x Haflinger Fohlen, 1x Dalmatiner Welpe, 1x Kätzchen, 2x Kaninchen, 1x Maus, 1x Hundekörbchen, 1x Decke, 1x Napf, 1x Trinkflasche, 1x Raufe, 1x Knochen, 1x Karotte, 1x Laptop, 1x Arztkoffer, 1x Medikamentenflasche, 1x Stethoskop, 1x Spritze, 2x Bandage, 4x Zaun, 1x Stickerbogen44,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Schleich schleich® Farm World 42502 Tierarzt-Praxis mit Haustieren 42502In der Tierarzt-Praxis von Schleich® FARM WORLD kann die Tierärztin alle Tiere behandeln, die zu ihr kommen. Dank der professionellen Ausstattung ihrer Praxis werden alle kleinen Patienten schnell wieder gesund und können zurück auf den Bauernhof.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Praxis Schild mit Text Arzt Gesundheit waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossum, Theresa Welch: Chirurgie der KleintiereChirurgie der Kleintiere , Von der Basisoperation, wie beispielsweise einer Kastration, bis hin zu schwierigen Operationen, wie einer Kraniotomie - im "Fossum" findet man alles, was zur Praxis der Kleintierchirurgie gehört. Ob zum Nachschlagen oder zum Abklären aktueller Probleme Chirurgie der Kleintiere lässt keine Fragen offen und ist daher für den chirurgischen Alltag unentbehrlich! Die 5 Top-Herausgeber aus den USA bringen ihr Expertenwissen zu aktuellen Themen, wie minimal-invasiven Chirurgie und Bildgebungsverfahren, ein. Über 2.000 farbige Abbildungen, darunter viele Zeichnungen, verdeutlichen die Inhalte und zeigen chirurgische Abläufe. Tabellen zeigen das Wichtigste auf einen Blick, zahlreiche Kästen heben Inhalte, wie beispielsweise das chirurgische Vorgehen bei Eingriffen, hervor. Diese neue Auflage wurde komplett überarbeitet, aktualisiert und neu strukturiert. Kapitel wurden erweitert, neue kamen hinzu. Entstanden ist ein topaktuelles Werk, das noch stärker auf die praxisrelevanten Fragestellungen von Tierärzten und Studenten der Tiermedizin eingeht. Mit Online -Zugriff auf zahlreiches Video-Material zu Untersuchungen, Arbeitsabläufen sowie physiotherapeutischen Maßnahmen. , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20201013, Produktform: Leinen, Autoren: Fossum, Theresa Welch, Auflage: 21005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 1702, Abbildungen: 140 schwarz-weiße und 2100 farbige Abbildungen, Keyword: Endoskopie; Frakturbehandlung; Instrumentenkunde; Knochenchirurgie; Nahttechnik; Neurochirurgie; Orthopädie; Schmerzbehandlung; Weichteilchirurgie, Fachschema: Chirurgie~Kleintier~Tierarzt~Tiermedizin (allgemein)~Veterinärmedizin~Chirurgie (tiermedizinisch), Fachkategorie: Tiermedizin: Infektionskrankheiten und Therapeutika, Warengruppe: HC/Tiermedizin, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 304, Breite: 215, Höhe: 68, Gewicht: 4059, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.